- 11 sep
Preferente aandelen versus babybonds: wat is het verschil?
- Christina Grootveld-Ranzijn
- 0 comments
Waarom twee beursgenoteerde inkomensinstrumenten toch een andere plek in de kapitaalstructuur hebben.
Wie begint met dividendbeleggen, denkt waarschijnlijk als eerste aan gewone aandelen. Je koopt een aandeel in een bedrijf en ontvangt, wanneer het bedrijf dividend uitkeert, een deel van de winst.
Binnen Hoog Dividend beleggen zijn er daarnaast nog andere manieren om periodieke inkomsten uit je portefeuille te ontvangen. Twee instrumenten die ik zelf interessant vind, zijn preferente aandelen en babybonds.
Op het eerste gezicht lijken ze best veel op elkaar. Ze worden vaak gewoon via de beurs verhandeld, kunnen periodiek inkomen opleveren en veel Amerikaanse uitgiftes hebben een nominale waarde van $25.
Toch koop je met een preferent aandeel iets wezenlijk anders dan met een babybond.
En dat verschil is belangrijk om te begrijpen voordat je naar het rendement kijkt.
Kort antwoord
Een preferent aandeel is eigen vermogen: je bent aandeelhouder en ontvangt mogelijk dividend. Een babybond is schuld: je leent geld uit aan de uitgever en ontvangt volgens de voorwaarden rente. Een babybond staat doorgaans hoger in de kapitaalstructuur dan een preferred, maar is daardoor niet automatisch een betere of veilige belegging.
Wat is een preferent aandeel?
Een preferent aandeel, vaak afgekort tot preferred of pref, is een bijzondere vorm van een aandeel.
Als houder van een preferent aandeel sta je op een aantal punten vóór de gewone aandeelhouder. Een belangrijk voorbeeld daarvan is het dividend. Als een bedrijf zowel gewone als preferente aandelen heeft uitgegeven, hebben de preferente aandeelhouders bij de verdeling van dividend een hogere positie dan de houders van het gewone aandeel.
Daar staat tegenover dat preferente aandeelhouders doorgaans geen regulier stemrecht hebben. In bepaalde situaties kunnen zij wel stemrecht krijgen, bijvoorbeeld wanneer het preferente dividend langere tijd niet wordt betaald of wanneer een besluit hun rechten als preferent aandeelhouder raakt. Of dat geldt, hangt af van de voorwaarden van de specifieke uitgifte.
De dividenduitkering van een preferred wordt bovendien meestal volgens vooraf bepaalde voorwaarden vastgesteld. Daardoor kan de inkomstenstroom voorspelbaarder zijn dan het dividend op een gewoon aandeel.
Maar een preferred blijft wel een aandeel.
Dat betekent onder andere dat het bedrijf onder bepaalde omstandigheden de dividenduitkering kan opschorten of stoppen. Wat er in zo'n situatie gebeurt, is afhankelijk van de voorwaarden van de specifieke uitgifte.
Ook hebben veel preferreds geen vaste einddatum. Ze kunnen in theorie dus jarenlang blijven bestaan. Sommige uitgiftes mogen vanaf een bepaalde datum wel door de uitgever worden teruggekocht.
Wat is een babybond?
Een babybond is geen aandeel, maar een obligatie.
Je leent als belegger feitelijk geld uit aan de onderneming. In ruil daarvoor ontvang je rente, ook wel de coupon genoemd.
De naam babybond komt voort uit het feit dat deze obligaties vaak een veel lagere nominale waarde hebben dan traditionele bedrijfsobligaties. Veel Amerikaanse babybonds worden bijvoorbeeld uitgegeven met een nominale waarde van $25 en zijn gewoon via de beurs verhandelbaar.
Dat maakt ze voor particuliere beleggers relatief toegankelijk. Een lagere instapwaarde betekent alleen niet dat het risico ook lager is.
Een babybond heeft meestal een vooraf vastgestelde rentevergoeding en een einddatum. Op die einddatum moet de uitgever de obligatie volgens de voorwaarden aflossen, zolang het bedrijf natuurlijk in staat is aan zijn verplichtingen te voldoen.
Veel babybonds zijn daarnaast callable. Dat betekent dat de uitgever de obligatie vanaf een bepaalde datum vervroegd mag aflossen tegen de afgesproken call price.
Daar zit direct een belangrijk verschil met een preferent aandeel.
Bij een preferred ben je aandeelhouder.
Bij een babybond ben je schuldeiser.
Waar sta je in de kapitaalstructuur?
Om het verschil goed te begrijpen, helpt het om te kijken naar de kapitaalstructuur van een onderneming.
Heel eenvoudig weergegeven ziet die er ongeveer zo uit:
Schuld met onderpand
Overige obligaties en schuld, waaronder veel babybonds
Preferente aandelen
Gewone aandelen
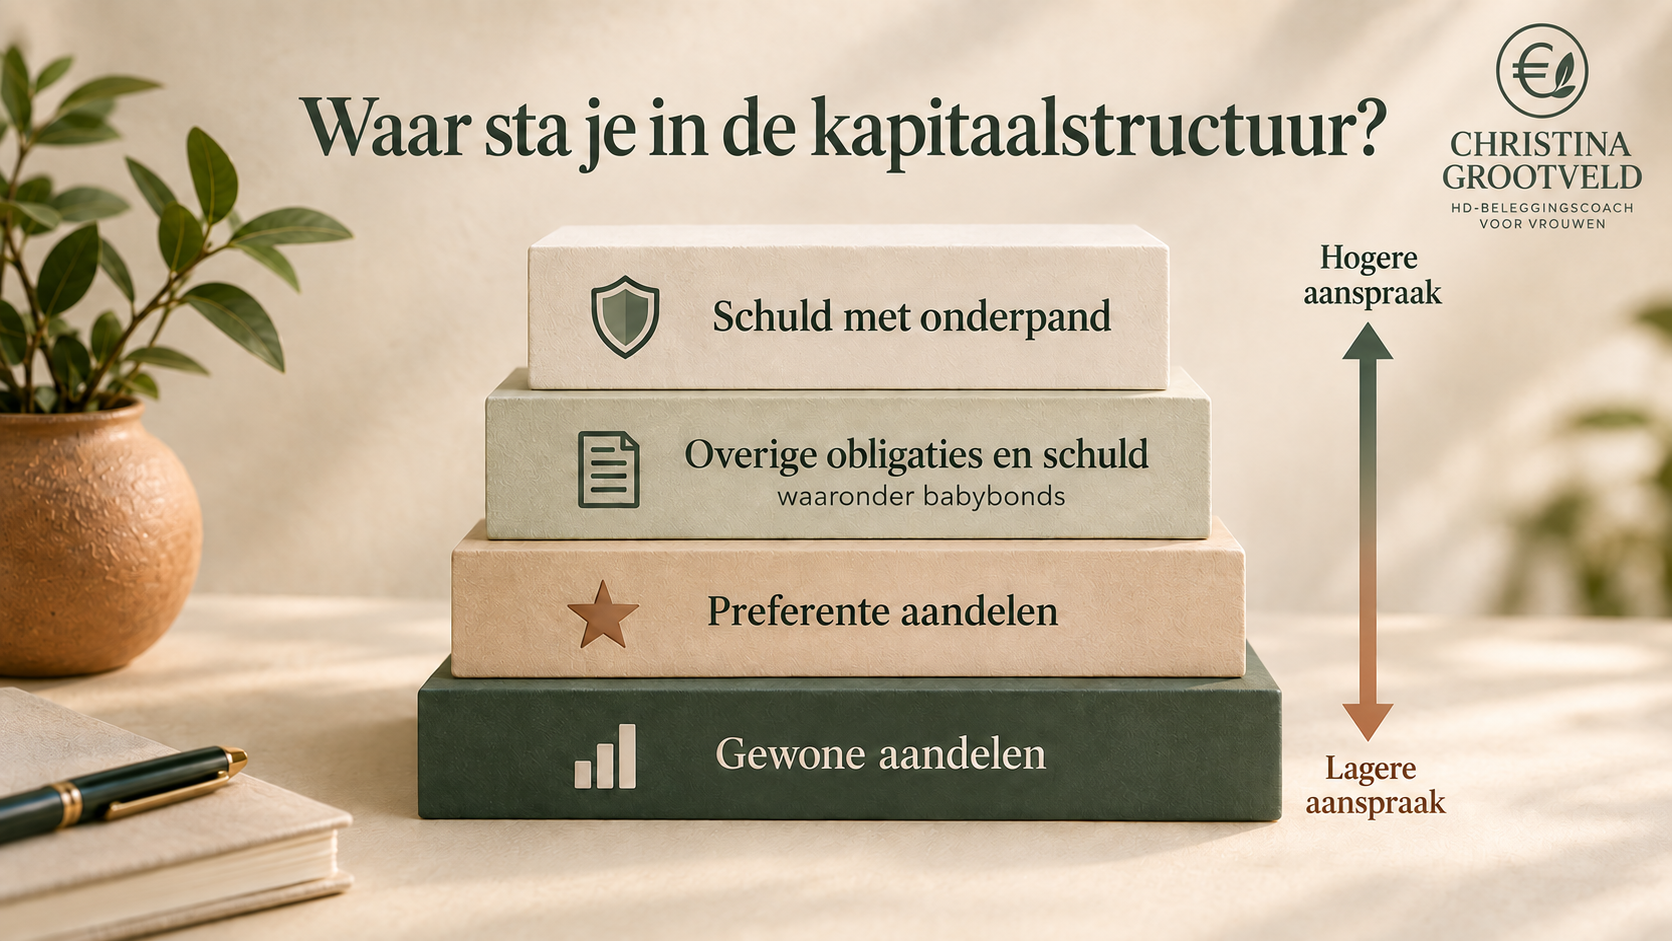
De exacte volgorde kan per uitgifte verschillen. Binnen schuld maakt het bijvoorbeeld uit of een obligatie gedekt, senior, ongedekt of achtergesteld is. Daarom blijft het belangrijk om de voorwaarden van het betreffende effect te bekijken.
Maar in grote lijnen geldt: een babybond staat als schuld hoger in de kapitaalstructuur dan een preferent aandeel. Een preferent aandeel staat op zijn beurt weer boven het gewone aandeel.
Waarom is dat belangrijk?
Stel dat een onderneming in ernstige financiële problemen komt en uiteindelijk failliet gaat. Schuldeisers hebben dan een hogere aanspraak op het overgebleven vermogen dan aandeelhouders.
Een babybond heeft daardoor in principe een sterkere positie dan een preferred.
Dat betekent overigens niet dat een babybond automatisch veilig is. Als een bedrijf onvoldoende vermogen heeft om zijn schulden terug te betalen, kunnen ook obligatiehouders geld verliezen.
De kwaliteit van het bedrijf dat het effect heeft uitgegeven blijft daarom altijd belangrijk.
Preferred versus babybond
Preferent aandeel
Type belegging: aandeel / eigen vermogen.
Periodieke betaling: dividend.
Belasting: 15% dividendbelasting
Positie in de kapitaalstructuur: onder schuld, maar boven gewone aandelen.
Vaste einddatum: vaak niet.
Kan de betaling worden onderbroken? Ja, afhankelijk van de voorwaarden.
Vervroegd terugkoopbaar: regelmatig.
Beursgenoteerd en koersgevoelig: vaak wel.
Babybond
Type belegging: obligatie / schuld.
Periodieke betaling: rente / coupon.
Belasting: geen
Positie in de kapitaalstructuur: doorgaans boven preferreds en gewone aandelen.
Vaste einddatum: meestal wel.
Kan de betaling worden onderbroken? Niet-betaling kan wanprestatie of default opleveren; de voorwaarden zijn leidend.
Vervroegd terugkoopbaar: regelmatig.
Beursgenoteerd en koersgevoelig: vaak wel.
Kort samengevat: met een preferred ben je aandeelhouder en met een babybond ben je schuldeiser. Beide kunnen periodieke inkomsten opleveren en beide kunnen in koers fluctueren. De exacte rangorde en rechten hangen altijd af van de voorwaarden van de betreffende uitgifte.
Is een babybond dan automatisch beter?
Dat zou een te eenvoudige conclusie zijn.
Een babybond staat weliswaar hoger in de kapitaalstructuur, maar dat betekent niet dat iedere babybond aantrekkelijker is dan ieder preferent aandeel.
Je kunt bijvoorbeeld een babybond hebben van een financieel zwak bedrijf en een preferred van een veel sterkere onderneming.
Daarnaast spelen de voorwaarden van de specifieke uitgifte een grote rol.
Denk alleen al aan de prijs waarvoor je het effect koopt. Veel preferreds en babybonds hebben een nominale waarde van $25, maar de beurskoers kan daar zowel boven als onder liggen.
Een effect dat $2 per jaar uitkeert klinkt misschien aantrekkelijk. Maar betaal je daarvoor $27 terwijl de uitgever het effect onder bepaalde voorwaarden voor $25 mag terugkopen, dan ziet het werkelijke rendement er ineens anders uit.
Alleen naar de coupon of het dividendpercentage kijken is daarom niet voldoende. Bij een callable effect kijk je ook naar het mogelijke rendement wanneer de uitgever op de eerst toegestane datum terugkoopt.
Twee effecten van hetzelfde bedrijf kunnen toch heel verschillend zijn
Wat ik interessant vind aan preferente aandelen en babybonds, is dat je niet alleen het bedrijf zelf moet beoordelen.
Je moet óók kijken naar de voorwaarden van de specifieke uitgifte.
Een onderneming kan bijvoorbeeld meerdere series preferente aandelen hebben uitgegeven. Die kunnen allemaal afkomstig zijn van hetzelfde bedrijf, maar toch andere voorwaarden hebben.
Zo kunnen er verschillen zitten in:
wanneer de uitgever het effect mag terugkopen;
tegen welke prijs dat mag gebeuren;
en of er uiteindelijk een vaste aflossingsdatum is.
Je kunt dus niet simpelweg concluderen:
“Ik vind het bedrijf goed, dus deze preferred zal ook wel goed zijn.”
Het beoordelen van de onderneming is een belangrijke eerste stap. Daarna moet je nog begrijpen wat je precies koopt.
Welke risico's verdienen extra aandacht?
Naast de positie in de kapitaalstructuur kijk ik onder meer naar:
Kredietrisico: kan de uitgever rente, dividend en aflossing blijven dragen?
Renterisico: een stijgende marktrente kan de beurskoers van bestaande uitgiftes drukken.
Call- en herbeleggingsrisico: de uitgever kan een callable effect terugkopen, waarna je mogelijk tegen een lagere rente moet herbeleggen.
Liquiditeitsrisico: sommige uitgiftes worden beperkt verhandeld, waardoor de bied-laatspread groter kan zijn.
Voorwaardenrisico: Senioriteit, looptijd en een vaste of variabele vergoeding maken veel verschil.
Ook hier geldt: de naam van het instrument vertelt je niet genoeg. De voorwaarden doen dat wel.
Waarom ik deze instrumenten interessant vind binnen Hoog Dividend beleggen
Zowel preferreds als babybonds kunnen een aanvulling zijn binnen een portefeuille die gericht is op periodieke inkomsten.
Je bent daarmee niet uitsluitend afhankelijk van dividend op gewone aandelen en kunt verschillende soorten inkomstenbronnen combineren.
Tegelijkertijd vind ik het belangrijk om ze niet uitsluitend te selecteren vanwege een aantrekkelijk percentage.
Een preferred met 9% dividendrendement is niet automatisch interessant omdat er 9% achter de ticker staat. En hetzelfde geldt voor een babybond met een coupon van 8%.
Net als bij andere Hoog Dividend beleggingen begint het echte onderzoek pas daarna.
Wat zijn de voorwaarden?
Welke risico's neem je?
Wat kan er met je inkomsten gebeuren?
En wat betekent de huidige aankoopprijs voor het rendement dat je uiteindelijk daadwerkelijk kunt behalen?
Dat zijn vragen die ik zelf wil kunnen beantwoorden voordat ik een positie aankoop.
Veelgestelde vragen
Is een babybond veiliger dan een preferent aandeel?
Een babybond staat als schuld doorgaans hoger in de kapitaalstructuur. Dat geeft obligatiehouders in beginsel een sterkere aanspraak dan aandeelhouders. Het maakt een babybond niet automatisch veilig: de kredietkwaliteit van de uitgever, senioriteit, liquiditeit en voorwaarden blijven bepalend.
Waarom hebben veel babybonds een nominale waarde van $25?
Babybonds zijn bedoeld als obligaties in kleinere coupures dan veel traditionele bedrijfsobligaties. In de Verenigde Staten is een nominale waarde van $25 gebruikelijk, waardoor ze toegankelijker kunnen zijn voor particuliere beleggers.
Wat betekent callable?
Callable betekent dat de uitgever het effect vanaf een vastgelegde datum tegen een afgesproken prijs mag terugkopen. Koop je boven die terugkoopprijs, dan kan dat je uiteindelijke rendement verlagen.
Zelf leren waar je op moet letten?
Op mijn livedagen leer ik je hoe ik Hoog Dividend aandelen, preferente aandelen en babybonds analyseer en beoordeel. Ik laat je zien welke aandachtspunten ik zelf controleer en waarom de voorwaarden van een uitgifte zo belangrijk kunnen zijn.
De eerstvolgende Hoog Dividend Livedag is op zaterdag 7 november 2026.
Wil je niet alleen weten wat een preferred of babybond is, maar ook beter leren begrijpen waar je naar kijkt voordat je er één aankoopt? Dan gaan we daar tijdens de livedag samen praktisch mee aan de slag.
Binnenkort gaat de kaartverkoop open voor iedereen die zich op mijn nieuwsbrief heeft geabonneerd. Wil je als eerste op de hoogte zijn? Klik dan nu op onderstaande knop.
Bronnen
Disclaimer: Deze blog is educatief en algemeen van aard en vormt geen persoonlijk beleggingsadvies. Beleggen brengt risico's met zich mee. Koersen kunnen dalen, dividend kan worden verlaagd of geschrapt en een uitgever kan rente of aflossing niet kunnen betalen. Je kunt een deel van je inleg verliezen. Resultaten uit het verleden bieden geen garantie voor de toekomst. Beslissingen over je eigen portefeuille neem je altijd zelf.